티스토리 뷰
부모님 병원비 영수증 그냥 버리지 마세요: 나라에서 최대 5,000만 원 돌려주는 4대 의료비 지원제도 총정리
시네마워커 2026. 9. 6. 08:30
갑작스러운 부모님의 입원이나 수술로 수백~수천만 원의 병원비가 나와 막막하셨나요? 신청하지 않으면 한 푼도 돌려주지 않는 정부 의료비 환급 및 긴급 지원금 제도의 기준과 신청법을 정리해 드립니다.
- 본인부담상한제: 1년간 낸 급여 병원비가 소득 구간별 상한선(약 87만~1,050만 원)을 넘으면 초과분 전액 100% 환급
- 재난적의료비 지원: 과도한 수술비·치료비가 발생했을 때 비급여 항목까지 연간 최대 5,000만 원(본인부담금의 50~80%) 국비 지원
- 실손24 간소화: 번거로운 종이 서류 발급 없이 병원에서 스마트폰 앱 터치 한 번으로 보험금 자동 청구
- 노인장기요양보험: 만 65세 이상 또는 노인성 질환 부모님의 간병비·요양원 비용을 85~100% 국비 지원
부모님이 큰 수술을 받으시거나 장기 입원을 하게 되면 자녀들에게 가장 먼저 다가오는 현실적인 공포는 바로 '병원비'입니다. 특히 비급여 항목이 많이 포함된 중증 질환 치료는 평생 모아둔 노후 자금을 한순간에 바닥나게 만듭니다.
하지만 우리나라 건강보험 및 복지 체계에는 가계 파탄을 막기 위한 강력한 안전망이 촘촘하게 마련되어 있습니다. 문제는 "국가는 스스로 찾아와서 신청하는 사람에게만 돈을 준다"는 점입니다. 아는 사람만 챙겨 받는 4대 정부 의료비 환급 제도를 확인해 보시기 바랍니다.
1. 1년 병원비 초과분 100% 환급: 국민건강보험 본인부담상한제
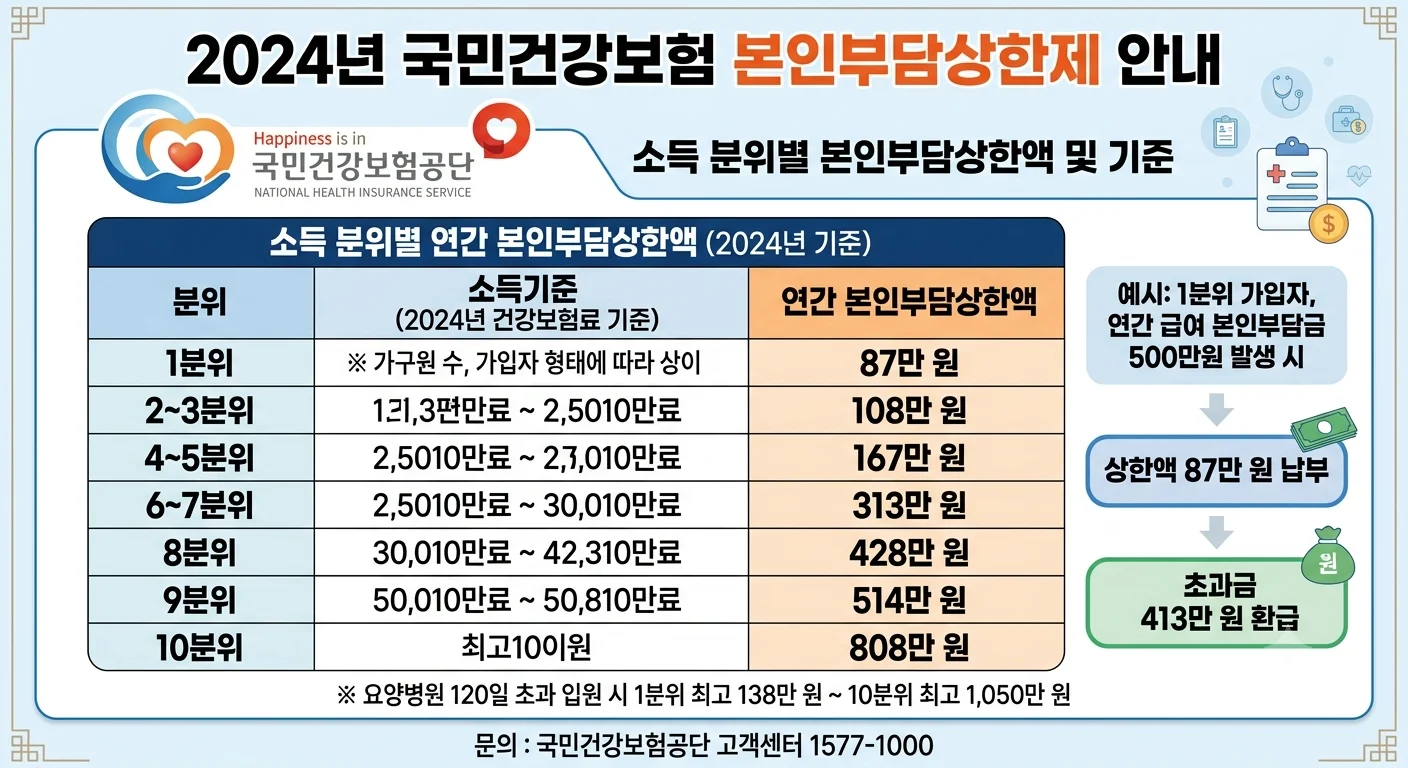
본인부담상한제는 1년(1월 1일~12월 31일) 동안 환자가 부담한 건강보험 본인부담금 총액이 개인별 소득 수준에 따른 상한액을 초과할 경우, 그 초과 금액을 건보공단이 현금으로 돌려주는 제도입니다.
| 소득 분위 | 소득 수준 기준 | 연간 본인부담 상한액 기준 |
|---|---|---|
| 1분위 (하위 10%) | 기초생활수급자 및 저소득층 | 약 87만 원 초과 시 전액 환급 |
| 2~3분위 (하위 30%) | 차상위 및 서민 계층 | 약 108만~137만 원 선 |
| 4~7분위 (중위 소득) | 일반 직장인 및 중산층 | 약 167만~375만 원 선 |
| 8~10분위 (고소득층) | 상위 30% 이내 | 약 538만~1,050만 원 선 |
※ 만약 1 분위 어르신이 1년 동안 급여 병원비로 400만 원을 썼다면, 상한액 87만 원을 뺀 **313만 원을 통장으로 돌려받게 됩니다.**
2. 비급여·고액 수술비 최대 5,000만 원 지원: 재난적 의료비 지원사업
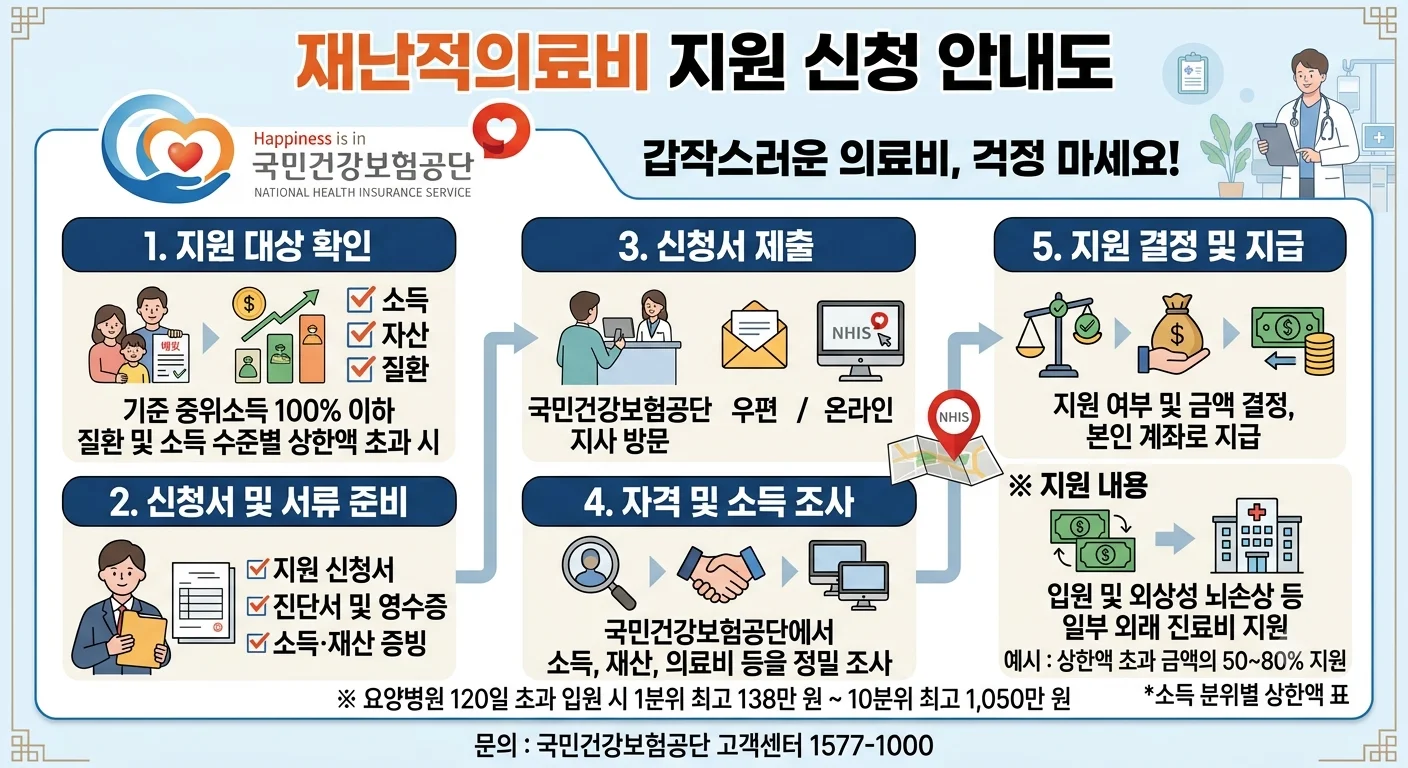
본인부담상한제가 '급여 항목'만 지원해 주는 한계가 있다면, '재난적 의료비'는 건강보험이 적용되지 않는 비급여(MRI, 로봇수술, 특수 항암제 등)까지 지원해 주는 구원투수 제도입니다.
📋 지원 자격 및 핵심 혜택
- 지원 대상: 기준 중위소득 100% 이하 가구 (소득 대비 연간 의료비가 10%를 초과할 때)
- 지원 범위: 입원 진료는 모든 질환, 외래 진료는 중증질환(암, 심장, 뇌혈관, 희귀난치 등)
- 지원 금액: 본인 부담 의료비의 50~80% 차등 지원 (연간 최대 5,000만 원 한도)
- 신청 기한: 퇴원일(최종 진료일) 다음 날부터 180일 이내에 건보공단 지사에 방문 신청
3. 서류 떼러 병원 갈 필요 없는 '실손 24' 원클릭 청구
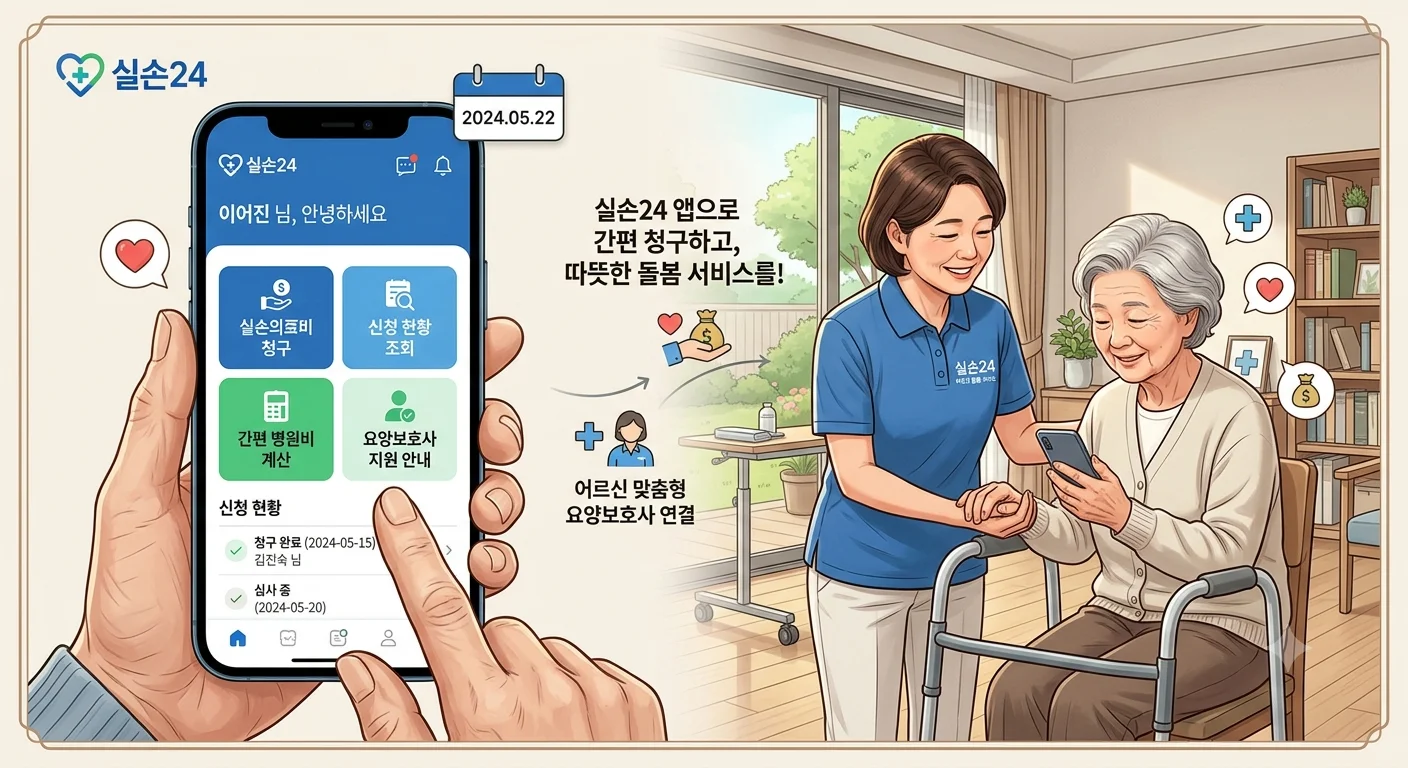
소액 병원비나 통원 치료비는 서류 발급이 귀찮아 실손보험 청구를 포기하는 경우가 많습니다. 이제 금융결제원과 보험업계가 구축한 '실손 24' 공공 전산망을 이용하면 종이 서류 없이 스마트폰 터치 몇 번으로 즉시 청구할 수 있습니다.
📱 실손 24 간편 청구 3단계
- 스마트폰에서 '실손24' 앱 설치 후 본인인증 로그인
- 진료받은 병원과 진료 내역 자동 검색 선택
- 보험금 입금받을 계좌 지정 후 '청구하기' 클릭 (병원 서류 전산 자동 전송)
4. 부모님 간병비·요양비 국비 85~100% 지원: 노인장기요양보험
치매, 뇌졸중, 파킨슨병 또는 노환으로 일상생활이 힘든 만 65세 이상 부모님이 계시다면 요양보호사 방문 비용과 요양원 입소비의 대부분을 국가가 부담하는 '장기요양등급(1~5등급)'을 조기에 신청해야 합니다. 등급 판정 시 방문요양 비용은 본인부담금 15%, 요양원 입소 시 20%만 부담하면 됩니다.
🏛️ 병원비 환급 및 의료 지원 공식 포털 바로가기
자주 묻는 질문 (FAQ)
Q. 본인부담상한제 환급금과 실손보험금을 둘 다 중복해서 받을 수 있나요?
A. 원칙적으로 실손보험 표준약관상 건보공단에서 돌려받은 본인부담상한제 환급액은 실손보험금 지급 대상에서 제외(보상 제외)됩니다. 둘 중 환급 규모와 약관 기준을 따져 유리한 방식으로 정산해야 합니다.
Q. 재난적 의료비는 퇴원한 지 한참 지났는데도 신청할 수 있나요?
A. 아닙니다. 퇴원일 또는 최종 진료일 다음 날부터 반드시 180일(약 6개월) 이내에 신청해야 합니다. 기한이 지나면 소멸되므로 퇴원 즉시 서류를 챙기셔야 합니다.
Q. 부모님 명의의 환급금을 자녀가 대신 조회하고 신청할 수 있나요?
A. 네, 건보공단 웹사이트나 지사 방문 시 가족관계증명서와 위임장을 제출하면 자녀가 대리 신청할 수 있으며, 환급금은 부모님 본인 통장으로 안전하게 입금됩니다.
의료비 지원 제도는 부모님의 건강을 지키고 자녀의 생계를 보호하는 가장 든든한 방패입니다. 오늘 알려드린 4가지 제도를 꼼꼼히 메모해 두셨다가, 필요할 때 단 하나의 혜택도 놓치지 않고 든든한 국가 지원을 받으시기 바랍니다.
📌 이슈 앤 스크린 추천 생활·복지 정책 가이드