티스토리 뷰
국민연금을 1년 일찍 받을 때마다 연금액은 평생 6%씩 깎입니다. 최대 5년을 당기면 평생 30%가 줄어드는데도, 왜 매년 수십만 명이 조기수령을 선택할까요? 내 건강 상태와 소득 기준에 맞춘 손익분기점 나이를 계산해 드립니다.

- 감액률 기준: 1년 일찍 받을 때마다 연 6%(월 0.5%)씩 감액, 5년 조기수령 시 평생 30% 삭감
- 손익분기점 나이: 정상 수령액과 누적 수령액이 역전되는 시점은 통상 만 76세~78세
- 주의할 복병: 월 소득(A값)이 약 300만 원을 넘으면 지급 정지될 수 있으며, 연금액이 연 2,000만 원 초과 시 건보료 피부양자 박탈 위험
"조금 덜 받더라도 하루라도 빨리 받는 게 남는 장사일까, 아니면 손해를 보더라도 제 나이까지 버텨야 할까?"
퇴직 후 국민연금 수령 시기(만 63~65세)를 앞둔 분들이 가장 깊게 고민하는 지점입니다. 평생 30%가 깎인다는 경고에도 불구하고 조기노령연금 신청자는 매년 증가하고 있습니다. 감액률 구조와 실제 손익분기점, 그리고 건강보험료에 미치는 영향까지 객관적인 수치로 짚어봅니다.
1. 국민연금 조기수령 감액률: 당겨 받는 연도별 차등 기준
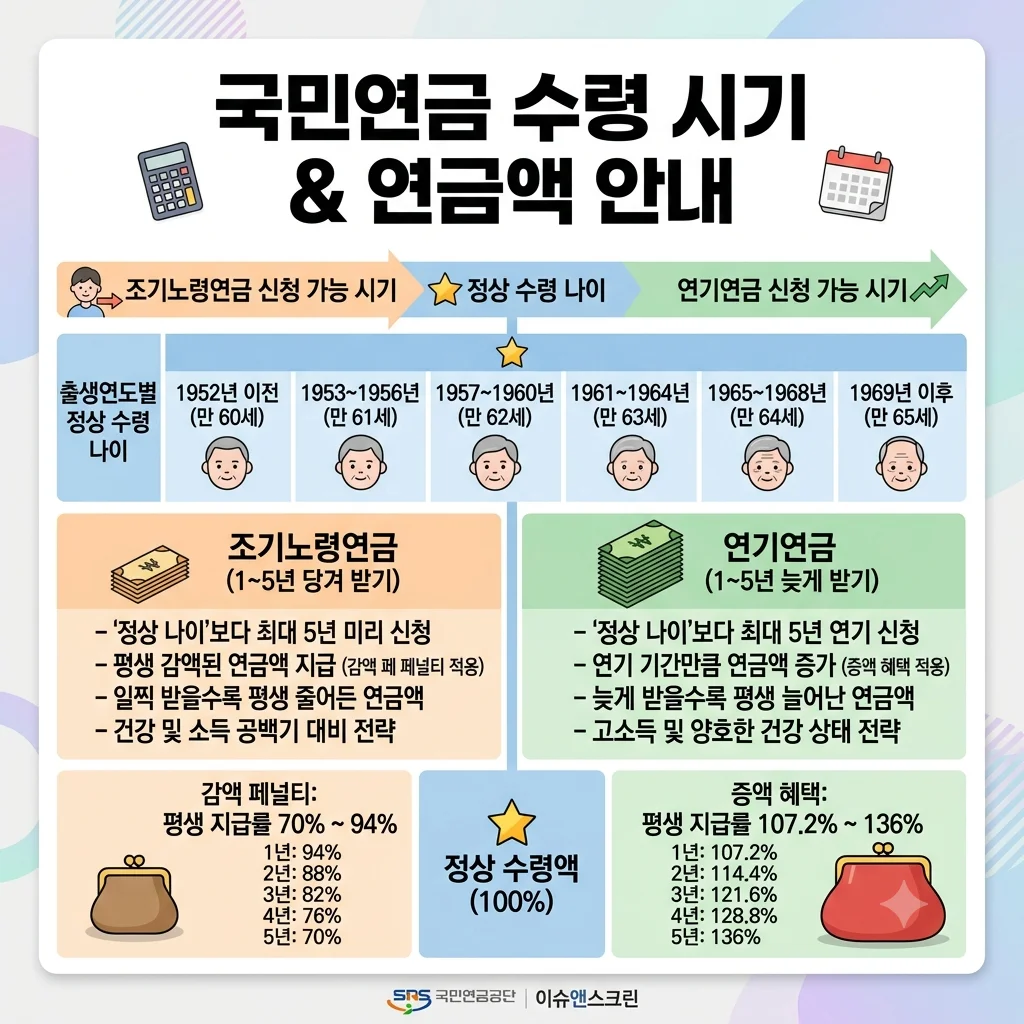
조기노령연금은 본인의 정상 수령 나이보다 최대 5년 앞당겨 연금을 신청할 수 있는 제도입니다. 단, 일찍 받는 대가로 1개월당 0.5%, 1년당 6%의 감액 페널티가 평생 따라붙습니다.
| 조기 수령 기간 | 감액률 | 평생 지급률 (정상액 100만 원 기준) |
|---|---|---|
| 1년 조기 | -6% | 월 94만 원 (94%) |
| 2년 조기 | -12% | 월 88만 원 (88%) |
| 3년 조기 | -18% | 월 82만 원 (82%) |
| 4년 조기 | -24% | 월 76만 원 (76%) |
| 5년 조기 (최대) | -30% | 월 70만 원 (70%) |
※ 한 번 감액된 비율은 정상 수령 나이가 도달해도 원상 복구되지 않고 평생 유지됩니다.
2. 정상 수령 vs 5년 조기수령: 진짜 손익분기점 나이는?
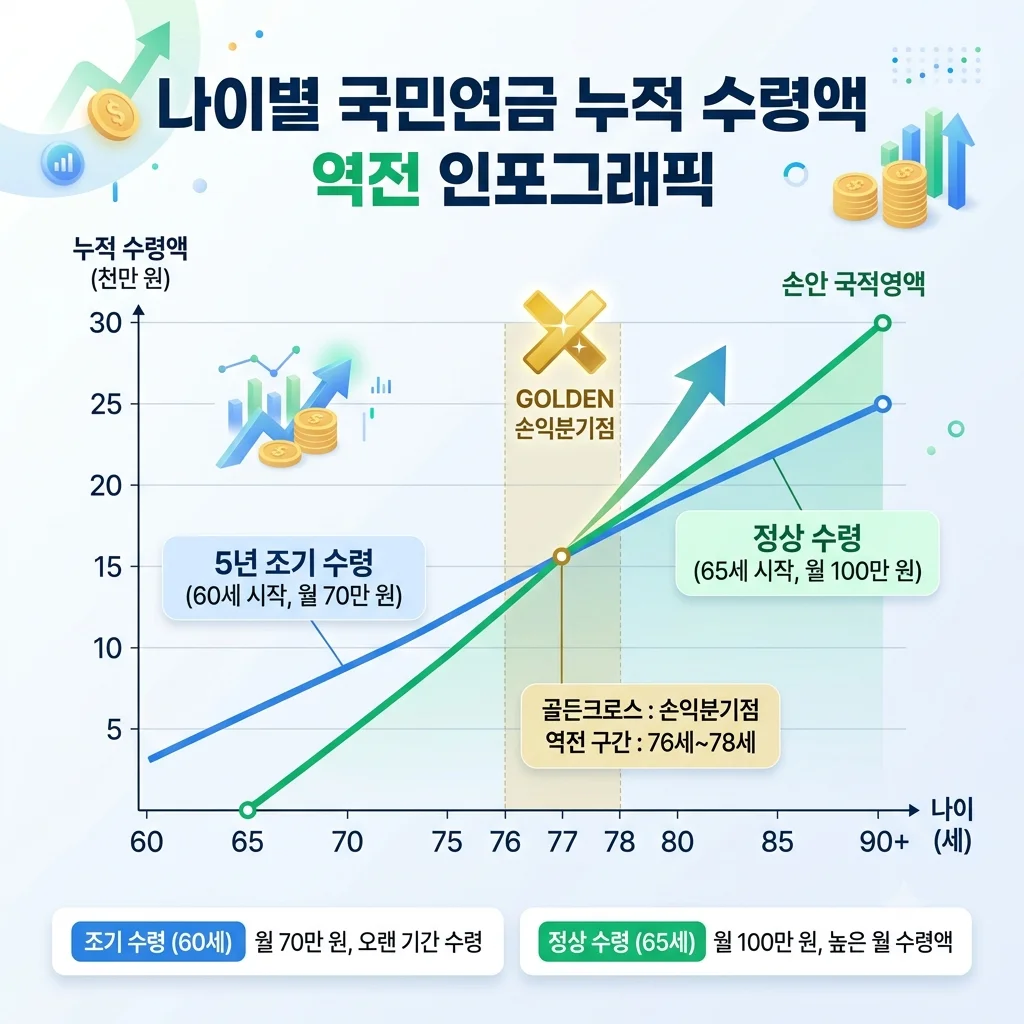
단순히 월 수령액만 보면 정상 수령이 유리해 보이지만, 조기수령자는 남들보다 **5년 동안 먼저 돈을 받는다**는 누적 금액의 우위가 있습니다.
📊 누적 수령액 역전 구간 (손익분기점)
- 60세~65세 구간: 5년 조기수령자는 이미 5년간 약 4,200만 원(월 70만 원 기준)을 수령함 (조기수령 압승)
- 65세~75세 구간: 정상수령자가 월 100만 원씩 받으며 빠르게 격차를 좁혀옴
- 만 76세~78세 도달 시점: 정상수령자의 총 누적 수령액이 조기수령자의 총액을 추월하는 골든크로스(손익분기점) 발생
즉, 본인이 만 77세 이전까지 생존한다면 조기수령이 유리하고, 만 78세 이상 장수할 자신이 있다면 제 나이에 받는 정상 수령이 총액 측면에서 훨씬 유리합니다.
자신의 가입 이력과 만 60세 시점의 상세 예상 연금액은 국민연금공단 '내연금 알아보기' 포털에서 별도의 서류 제출 없이 인증서 로그인만으로 실시간 확인이 가능합니다.
3. 조기수령 전 반드시 점검해야 할 2대 위험 요소
① 소득 있는 업무 종사 시 '지급 정지'
조기수령 기간 중 근로소득이나 사업소득(필요경비 공제 후)이 국민연금 전체 가입자의 평균 소득월액인 'A값(월 약 298만~300만 원 선)'을 초과하면 연금 지급이 즉시 정지됩니다. 일정한 재취업 소득이 유지되는 동안에는 조기수령을 신청할 수 없습니다.
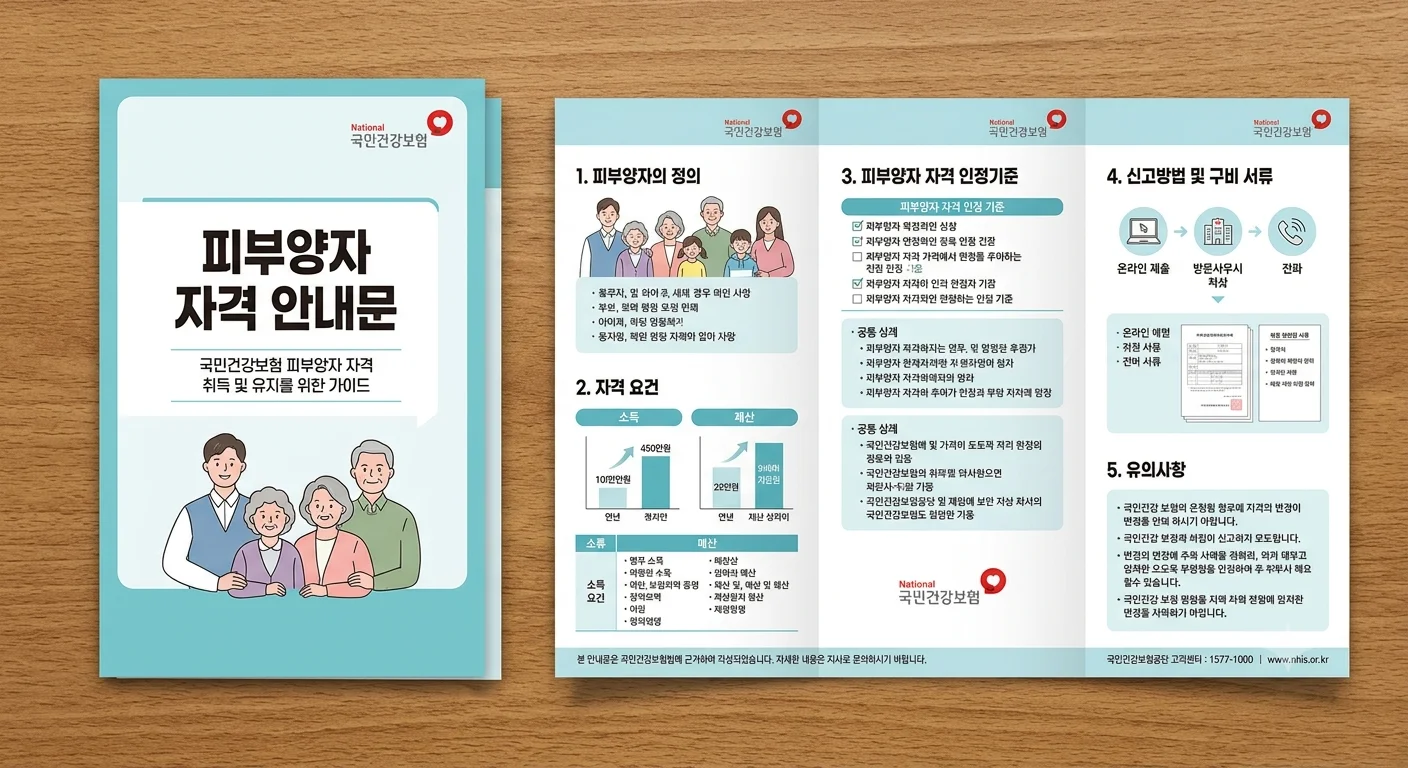
② 건강보험 피부양자 탈락 기준 (연 2,000만 원)
직장인 자녀의 건강보험 밑으로 들어가 피부양자 자격을 유지하고 있다면 연금 총액을 계산해야 합니다. 국민연금 수령액을 포함한 공적 소득이 연 2,000만 원(월 166.7만 원)을 단 1원이라도 초과하면 피부양자 자격이 박탈되어 지역가입자로 전환, 매달 수십만 원의 건보료 폭탄을 맞을 수 있습니다.
🏛️ 국민연금·은퇴 복지 관련 공식 포털 모음
자주 묻는 질문 (FAQ)
Q. 조기수령을 받다가 나중에 취업하면 어떻게 되나요?
A. 월 소득이 기준액(A값)을 초과하는 즉시 조기연금 지급이 중단됩니다. 이후 일을 그만두거나 정상 연금 수령 나이에 도달하면 다시 재지급 신청을 할 수 있습니다.
Q. 국민연금을 늦게 받는 '연기연금'은 얼마나 더 주나요?
A. 조기수령과 반대로 최대 5년간 수령 시기를 늦출 수 있으며, 1년 늦출 때마다 연 7.2%(최대 36%)의 이자를 얹어 지급합니다. 건강이 매우 양호하고 고소득 현역 상태라면 연기연금이 유리할 수 있습니다.
Q. 조기수령액도 매년 물가상승률을 반영해 오르나요?
A. 네, 감액된 기본연금액을 기준으로 매년 전국 소비자물가상승률만큼 인상되어 지급됩니다.
국민연금 조기수령은 단순한 재정적 손익 계산을 넘어, "건강 상태, 현재 소득 공백기, 은퇴 후 라이프스타일"을 종합적으로 고려해야 하는 맞춤형 선택입니다. 당장의 생활비 공백이 크거나 가족력이 있어 건강이 염려된다면 70대 중반까지 조기수령으로 삶의 질을 높이는 것도 훌륭한 전략이 될 수 있습니다.
📌 이슈 앤 스크린 추천 생활·복지 정책 가이드