티스토리 뷰
소득 2억 부부도 가능! 2026 신생아 특례대출 조건과 1%대 디딤돌 주담대 신청법 (주택가격 9억·소득 완화 총정리)
시네마워커 2026. 9. 15. 07:40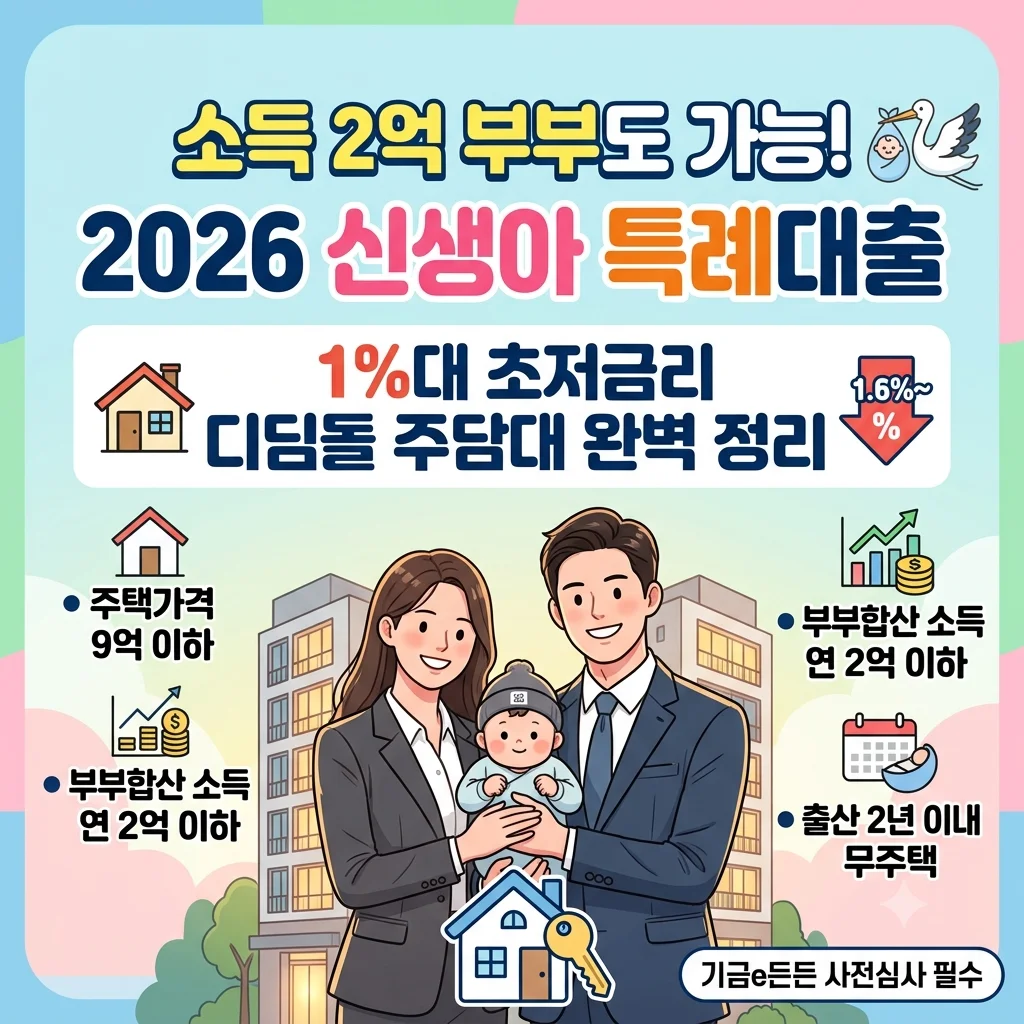
시중은행 주택담보대출 금리가 연 4%대를 웃도는 고금리 시대, 내 집 마련이나 전셋집을 구하는 신혼부부에게 가장 강력한 무기는 정부 정책 모기지입니다. 부부합산 소득 요건이 대폭 완화되면서 맞벌이 고소득 부부까지 혜택을 받게 된 '신생아 특례대출'의 자격 기준과 1%대 금리 세팅법을 정리합니다.
- 출산 요건: 대출 신청일 기준 2년 이내 출산(또는 입양)한 무주택 세대주 (혼인신고 여부 무관, 미혼모·미혼부 포함)
- 소득 문턱 대폭 완화: 부부합산 연 소득 최대 2억 원 이하까지 신청 대상 대폭 확대
- 구입자금(디딤돌): 주택가격 9억 원 이하 대상, 최대 5억 원 한도, 최저 연 1.6%~3.3% 금리 (5년간 고정)
- 1주택자 갈아타기 대환 허용: 기존에 비싼 이자로 빌렸던 주택담보대출을 신생아 특례대출로 100% 대환(갈아타기) 가능
"둘이 합쳐 연봉 1억 3천만 원인데 맞벌이라는 이유로 모든 정부 정책 대출에서 번번이 탈락했습니다. 우리도 지원받을 방법이 없을까요?"
맞벌이 신혼부부들이 정부 정책 대출을 신청할 때마다 겪던 이른바 '결혼 페널티'가 사라졌습니다. 저출생 극복을 위해 정부가 신생아 특례대출의 부부합산 소득 요건을 연 2억 원까지 완화하면서 대기업·전문직 맞벌이 부부도 연 1~2%대 초저금리 대출 혜택을 누릴 수 있게 되었습니다. 5억 원 대출 시 시중은행 대비 매달 이자만 100만 원 이상 아낄 수 있는 신생아 특례대출의 세부 가이드라인을 짚어봅니다.
1. 2026 신생아 특례대출: 구입(디딤돌) vs 전세(버팀목) 핵심 비교
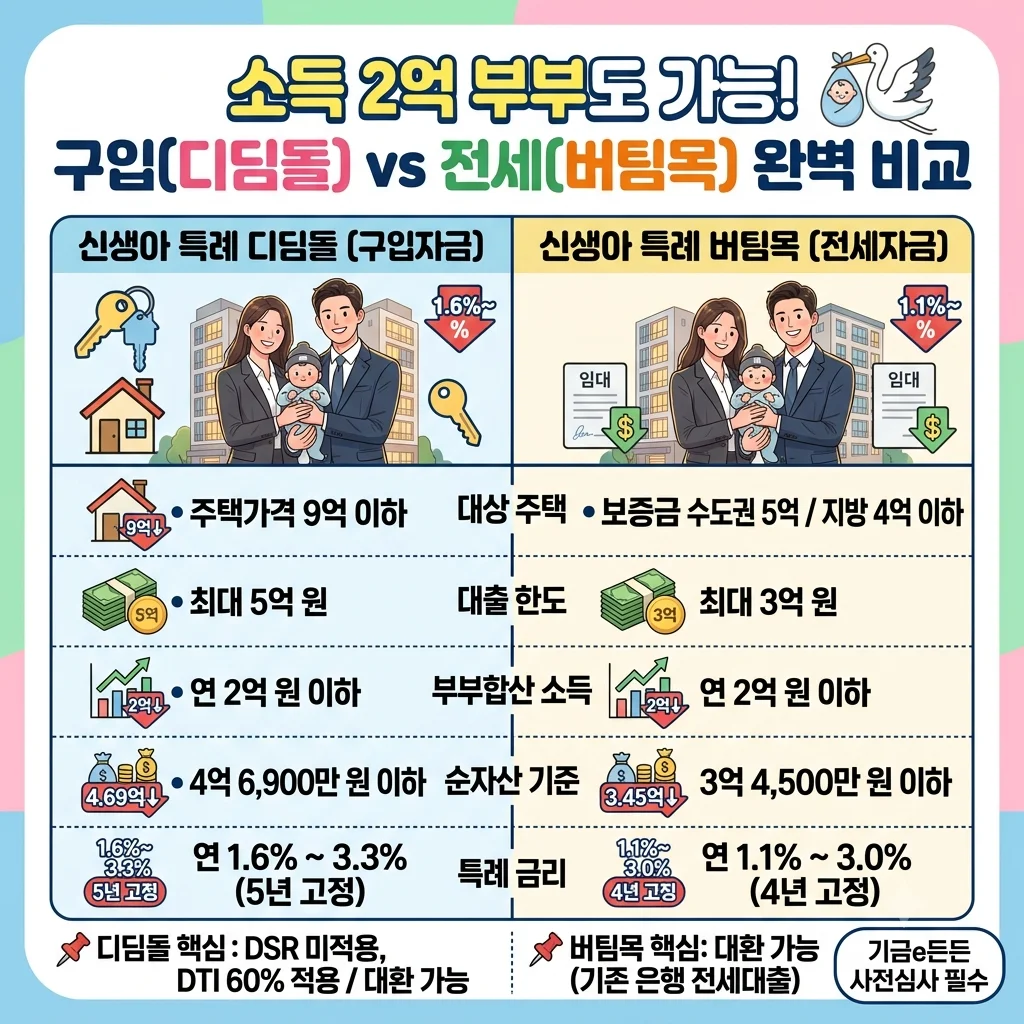
신생아 특례대출은 집을 살 때 이용하는 **'구입자금(디딤돌)'**과 전셋집 보증금을 마련할 때 쓰는 **'전세자금(버팀목)'** 두 가지로 운영됩니다.
| 구분 | 신생아 특례 디딤돌 (주택 구입) | 신생아 특례 버팀목 (전세 자금) |
|---|---|---|
| 대상 주택 기준 | 주택가격 9억 원 이하 & 전용 85㎡ 이하 | 보증금 수도권 5억(지방 4억) 이하 & 전용 85㎡ 이하 |
| 최대 대출 한도 | 최대 5억 원 (LTV 70~80%, DTI 60%) | 최대 3억 원 (보증금의 80% 이내) |
| 부부합산 소득 요건 | 연 2억 원 이하 | 연 2억 원 이하 |
| 순자산 보유 기준 | 순자산 4억 6,900만 원 이하 | 순자산 3억 4,500만 원 이하 |
| 적용 특례 금리 | 연 1.6% ~ 3.3% (5년간 고정) | 연 1.1% ~ 3.0% (4년간 고정) |
※ 특히 구입자금의 경우 일반 주택담보대출에 적용되는 까다로운 **DSR(총부채원리금상환비율) 규제를 적용받지 않고 DTI(60%)만 적용**받아 한도가 훨씬 넉넉하게 산출됩니다.
2. 금리 1.1%대까지 낮추는 '우대금리 3대 꿀팁'
기본 특례금리도 낮지만, 아래 우대금리 항목을 꼼꼼히 챙기면 최저 하한선인 연 1.2%(디딤돌) / 연 1.0%(버팀목) 수준까지 금리를 끌어내릴 수 있습니다.
📉 중복 적용 가능한 주요 우대금리 항목
- 1. 기존 자녀 추가 할인: 신청일 기준 출생 2년 초과 미성년 자녀 1명당 연 0.1%p 인하
- 2. 대출 후 추가 출산 (가장 파격적): 대출 실행 후 아이를 1명 더 낳을 때마다 금리 0.2%p 추가 인하 + 특례금리 적용 기간 5년 연장 (최대 15년까지 연장 가능)
- 3. 청약통장 가입 기간: 청약통장 5년 이상(60회차 이상) 0.3%p, 10년 이상(120회차 이상) 0.4%p, 15년 이상(180회차 이상) 0.5%p 인하
- 4. 신규 분양 아파트: 전자계약시스템을 활용한 부동산 매매계약 체결 시 0.1%p 우대
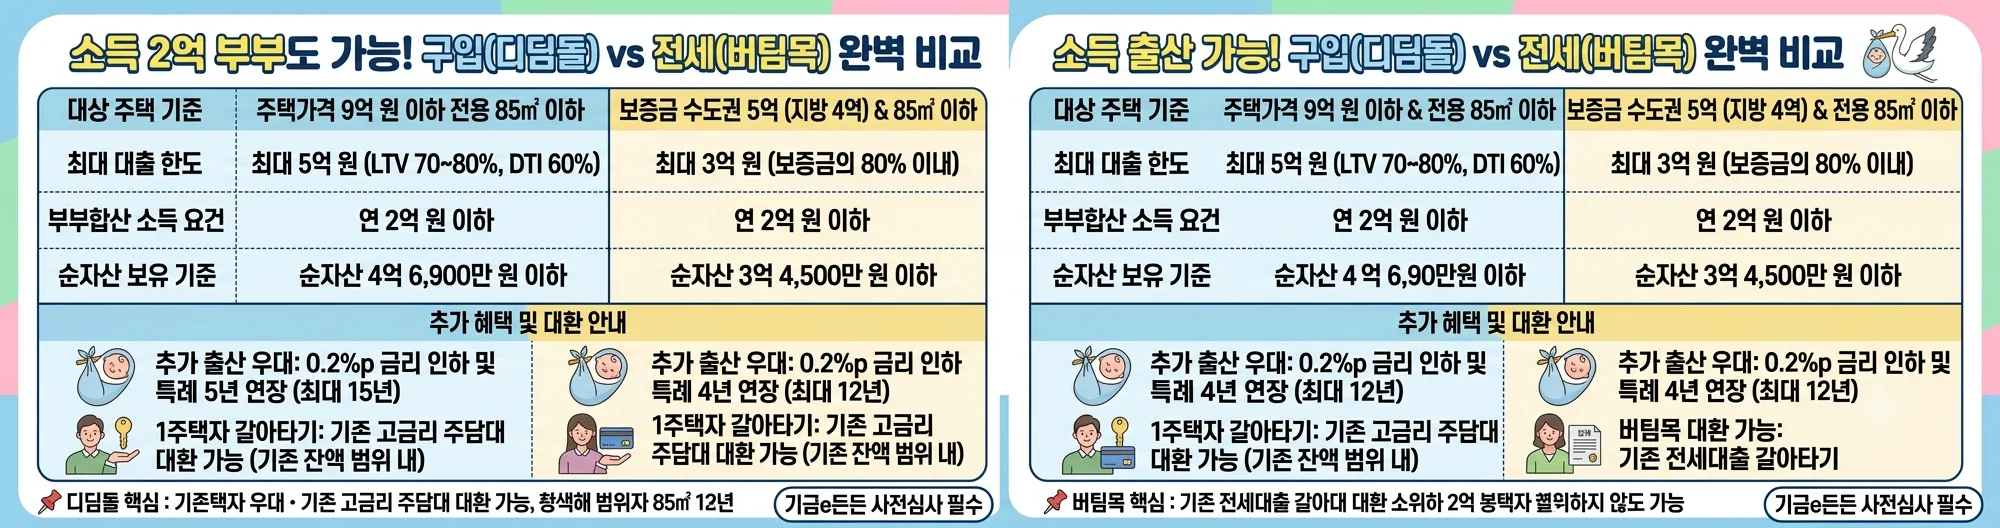
3. 1 주택자도 가능? 기존 고금리 대출 '대환(갈아타기) 룰'
이미 집을 사서 시중은행에서 연 4~5%대 주택담보대출을 갚고 있는 1 주택자라도, 아이를 낳은 지 2년 이내이고 주택가격이 9억 원 이하라면 신생아 특례대출로 갈아타기가 가능합니다.
📌 대환 대출 핵심 체크포인트:
• 대환 신청 시점에도 기존 주택이 시세 9억 원 이하(KB시세 또는 한국부동산원 시세 기준)여야 함
• 대출 한도는 기존 주택담보대출의 잔액 범위 내에서만 대환 가능 (추가 증액 인출 불가)
• 매달 갚던 원리금이 절반 가까이 줄어들어 가계 현금 흐름에 엄청난 숨통이 트입니다.
4. 은행 방문 전 필수! '기금e든든' 비대면 사전 심사 신청 3단계
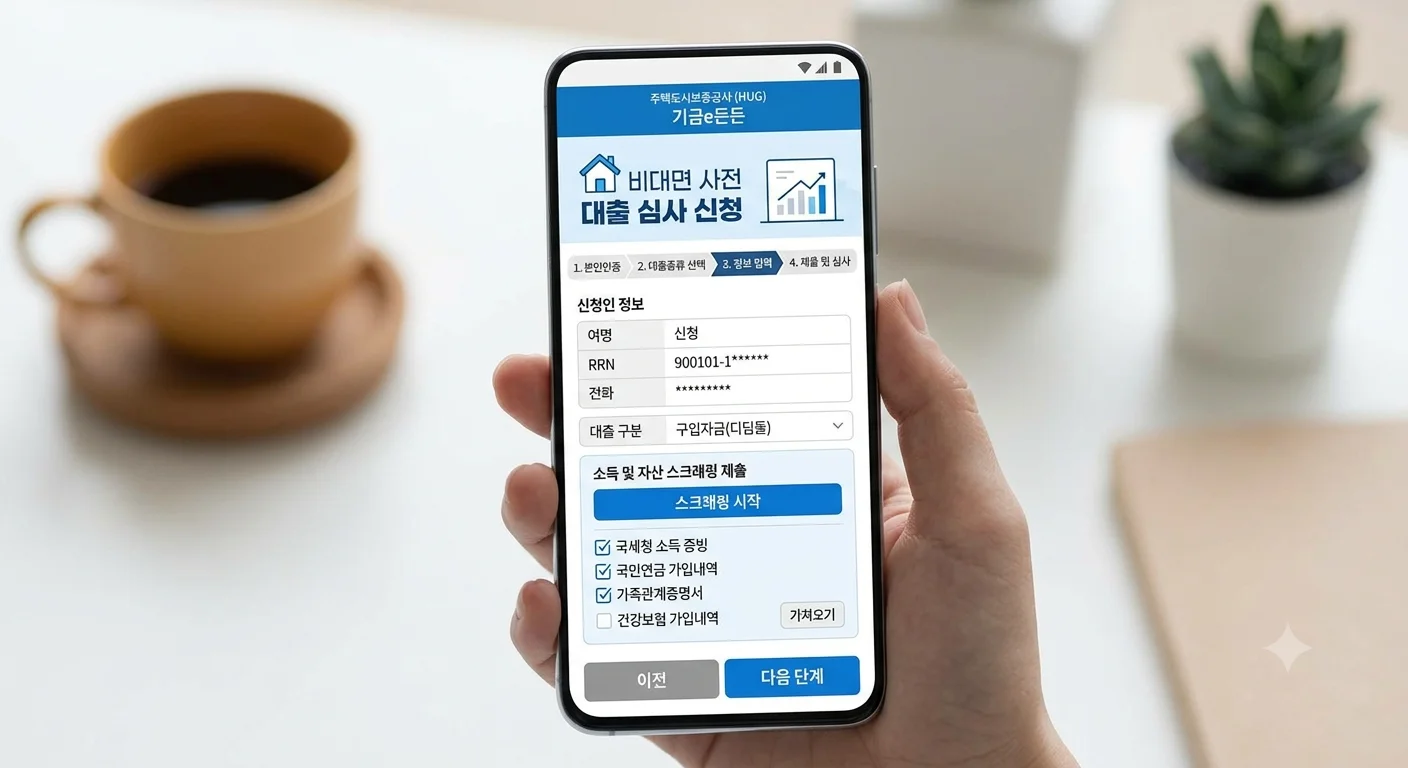
무작정 은행 창구로 찾아가면 서류 미비로 헛걸음하기 쉽습니다. 주택도시보증공사(HUG)의 **'기금 e 든든'** 포털에서 온라인 사전 자산 심사를 먼저 통과해야 합니다.
- 스마트폰 앱 또는 PC로 '기금e든든(enhug.molit.go.kr)' 접속 후 공동인증서 로그인
- [대출신청] ➔ [주택구입자금/전세자금] 선택 ➔ 주민등록등본, 소득 증빙, 가족관계증명서 전산 자동 스크래핑 제출
- '사전 자산심사 적격' 판정(카카오톡 알림톡 수신) 후 지정한 수탁은행(우리, 국민, 신한, 농협, 하나 등) 창구 방문하여 본 대출 약정 체결
🏛️ 신생아 특례대출 공식 신청 및 모의계산 포털
자주 묻는 질문 (FAQ)
Q. 혼인신고를 아직 안 한 사실혼 부부나 미혼모도 신청할 수 있나요?
A. 신청할 수 있습니다! 신생아 특례대출은 '혼인 여부'가 아니라 **'출산 사실(가족관계증명서상 자녀 등재)'**을 기준으로 심사합니다. 따라서 법적 부부가 아닌 사실혼 커플, 한부모, 미혼모·미혼부 모두 자녀 출생 증명만 있으면 동일하게 혜택을 받습니다.
Q. 임신 중인 태아 상태에서도 미리 대출을 신청할 수 있나요?
A. 안타깝게도 불가능합니다. 임신 상태에서는 신청할 수 없으며, 아이가 태어나 출생신고를 마친 후(주민등록번호 발급 이후)부터 2년 이내에만 신청이 가능합니다.
Q. 5년 특례 기간이 끝나면 금리가 시중금리로 확 뛰나요?
A. 연 소득 8,500만 원 이하 가구는 기존 특례금리에서 0.55%p만 가산되고, 8,500만 원 초과 가구는 시중은행 최저 수준의 고정금리(한은 기준금리 + 시중금리 연동)로 부드럽게 전환되어 일반 대출보다 훨씬 안정적입니다.
내 집 마련과 출산은 가계 경제에서 가장 큰 비용이 들어가는 두 가지 결정입니다. 소득 제한이 연 2억 원으로 대폭 풀린 지금이야말로 연 1%대 초저금리로 안전한 주거 사다리를 마련할 수 있는 최고의 골든타임입니다. 기금 e 든든 모의계산을 통해 우리 집 맞춤 대출 한도를 꼭 확인해 보시기 바랍니다.
📌 이슈앤스크린 추천 부동산·청약 금융 가이드