티스토리 뷰
퇴직금 일시금으로 받으면 세금 폭탄? IRP 계좌 이체로 퇴직소득세 40% 감면받는 법 (중도해지 불이익·연금수령 10년 룰 총정리)
시네마워커 2026. 9. 11. 21:20
수십 년간 땀 흘려 일하고 받는 소중한 퇴직금, 통장에 입금되는 순간 수백만~수천만 원의 세금이 먼저 원천징수된다는 사실을 알고 계셨나요? 퇴직금을 IRP(개인형 퇴직연금)로 이전해 세금을 최대 40%까지 깎고 노후 자금을 지키는 실전 운용 공식을 정리합니다.
- 일시금 vs 연금 수령 세금 차이: 일시금으로 즉시 인출하면 퇴직소득세 100% 전액 징수, IRP 계좌로 10년간 나누어 받으면 세금 30~40% 즉시 감면
- 과세이연 혜택: 퇴직금을 IRP로 넣으면 퇴직소득세 원천징수가 유예되어, 세금으로 떼일 뻔한 원금 전체를 굴려 투자 수익 창출 가능
- 중도해지 페널티 주의: 급전이 필요해 IRP를 전액 해지하면 감면받았던 세금은 물론 운용 수익에 대해 16.5%의 기타소득세가 부과됨
- 건강보험료 방어: 국민연금 등 공적연금과 달리, 사적연금인 IRP에서 나오는 연금 수령액은 건보료 피부양자 소득 산정에서 전액 제외
"퇴직금 1억 5천만 원이 찍힌 명세서를 보고 기뻤는데, 세금으로 1,800만 원이 빠져나간 채 들어왔습니다. 돌려받을 방법이 없을까요?"
퇴직이나 이직을 경험한 직장인들이 가장 뼈아프게 느끼는 순간입니다. 근로자퇴직급여 보장법 개정으로 만 55세 이전 퇴직자는 무조건 IRP 계좌로 퇴직금을 받도록 의무화되었지만, 많은 분들이 통장에 돈이 들어오자마자 IRP를 통째로 해지해 일반 통장으로 옮기며 막대한 세금을 고스란히 날리고 있습니다. 퇴직금을 가장 현명하게 수령하는 절세 메커니즘을 짚어봅니다.
1. 일시금 인출 vs IRP 연금 수령: 세금 차이 비교
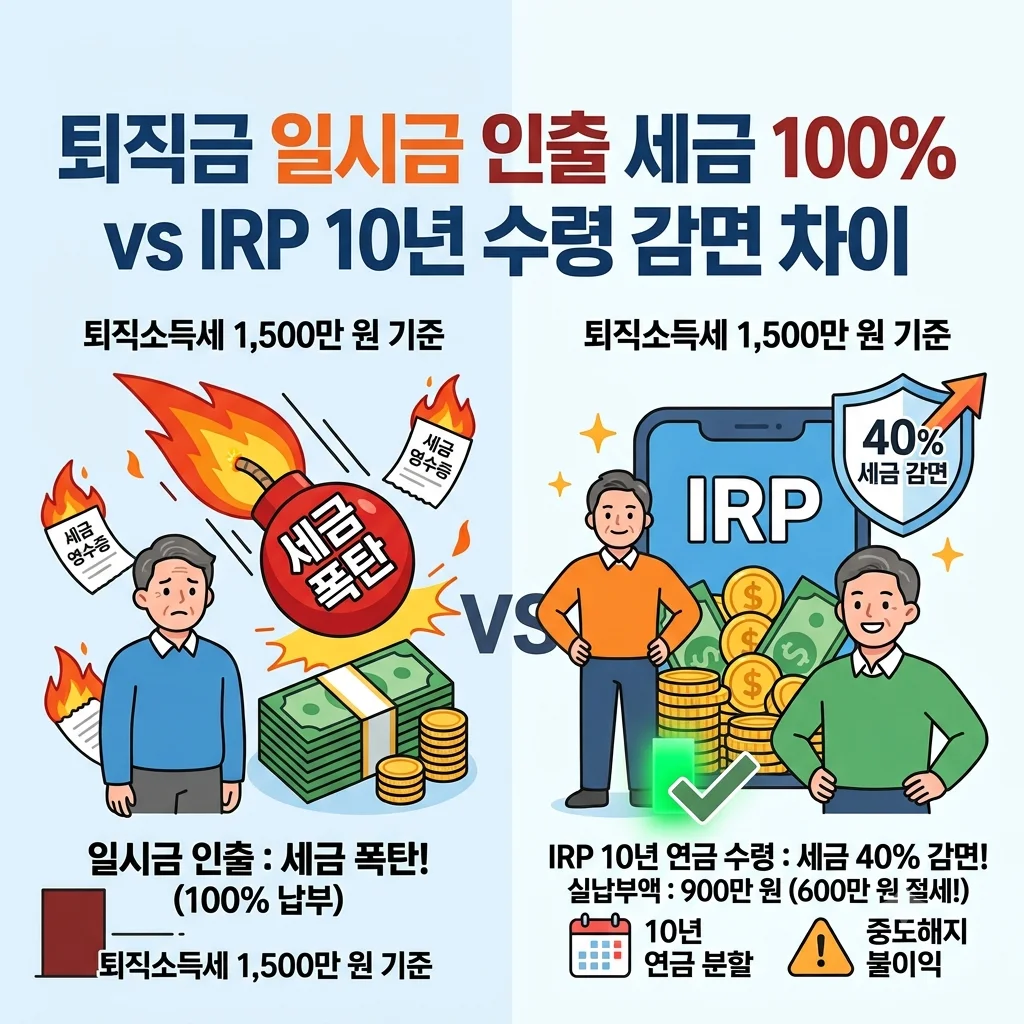
퇴직금을 한 번에 현금으로 찾아 쓸 때와 IRP 계좌에 넣어 만 55세 이후 연금으로 나누어 받을 때 적용되는 세율 구조는 근본적으로 다릅니다.
| 구분 | 일시금 수령 (통장 해지) | IRP 연금 수령 (10년 분할) |
|---|---|---|
| 세금 부과 시점 | 수령 즉시 원천징수 (세금 100% 납부) | 매월 연금 인출 시 소액 분할 납부 (과세이연) |
| 퇴직소득세율 할인 | 할인 없음 (원래 세액 100% 납부) | 1~10년 차: 30% 감면 (70%만 납부) 11년 차 이후: 40% 감면 (60%만 납부) |
| 퇴직세 1,500만 원 기준 실납부액 | 1,500만 원 전액 증발 | 900만~1,050만 원만 납부 (450만~600만 원 절세) |
| 건강보험료 영향 | 퇴직금 자체는 건보료 미반영 (단, 재산 형성 시 영향) | 사적연금 분할 수령 시 건보료 부과 0원 |
※ 만 55세 이후 IRP 계좌에서 10년 이상 연금 형태로 쪼개어 수령하기만 해도 국가가 세금의 30~40%를 합법적으로 깎아줍니다.
2. 퇴직소득세 40% 깎아주는 '10년 분할 연금 수령 공식'
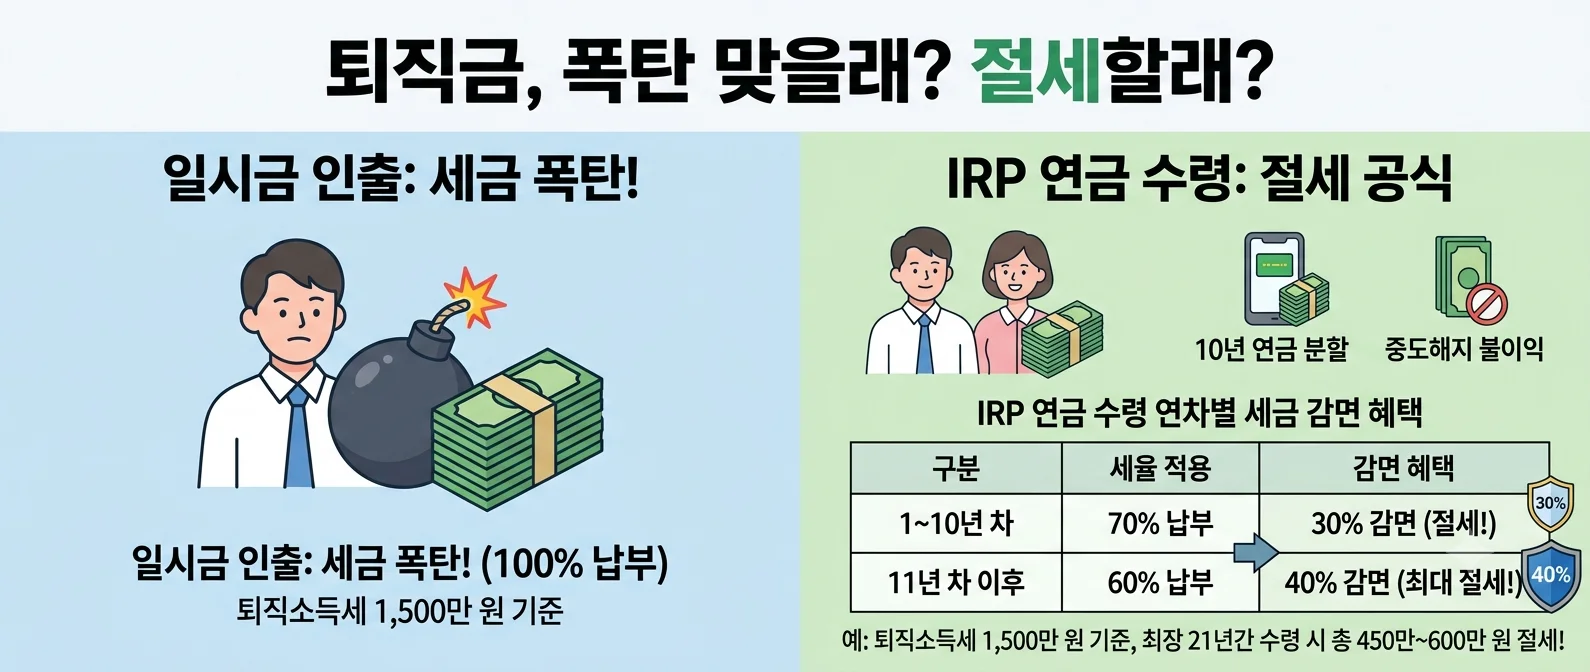
IRP 절세의 핵심은 **'연금 수령 연차'**를 채우는 데 있습니다. 퇴직소득세를 최대한 아끼려면 국세청이 정한 연금 수령 한도 규정을 지켜야 합니다.
📐 연금 수령 한도와 세율 적용 메커니즘
- 1년 차 ~ 10년 차 수령: 원래 내야 할 퇴직소득세율의 70%만 적용 (30% 절세)
- 11년 차 이후 수령: 원래 내야 할 퇴직소득세율의 60%만 적용 (40% 절세)
- 연금 수령 한도 공식:
[IRP 평가액 ÷ (11 - 수령연차)] × 120%
이 한도 내에서 인출해야만 감면 혜택이 유지되며, 한도를 초과해 과도하게 인출된 금액은 할인 없는 일반 퇴직소득세(100%)가 그대로 매겨집니다.
3. 퇴직금 IRP 수령 시 절대 하지 말아야 할 치명적 실수 2가지
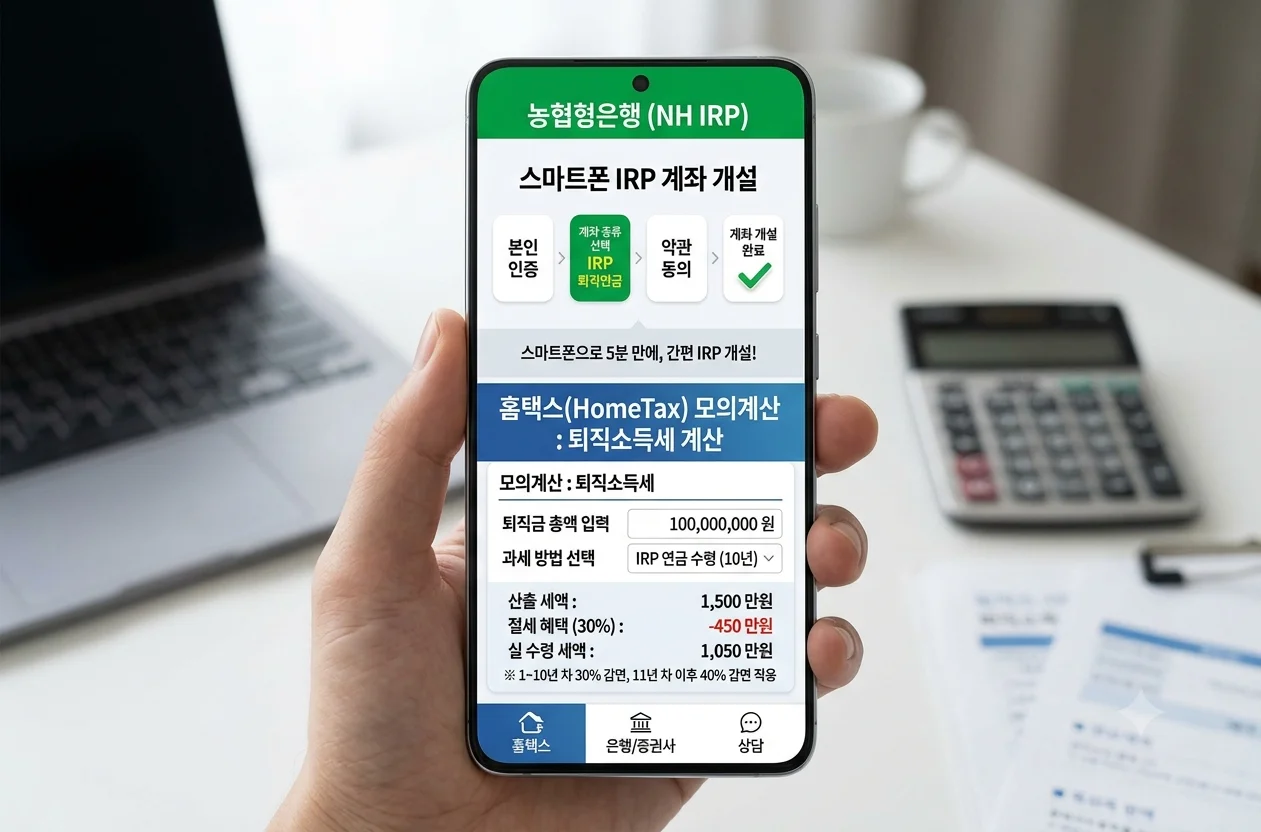
① 퇴직금 들어오자마자 IRP 통장 '전액 해지'
퇴직 후 당장 대출 상환이나 생활비가 필요하다는 이유로 IRP 계좌를 통째로 해지하는 분들이 많습니다. IRP를 해지하는 순간, 유예되어 있던 퇴직소득세가 단 1원의 할인도 없이 전액 국세청으로 징수되며 영구적인 절세 기회가 소멸합니다.
② '퇴직금 통장'과 '연말정산 세액공제용 통장'을 하나로 합친 경우
회사에서 받은 순수 퇴직금과 내가 매년 연말정산 환급을 받기 위해 개인 돈을 넣던 IRP 통장은 반드시 별개의 계좌로 분리 개설해야 합니다. 하나의 IRP에 돈을 섞어두면 나중에 일부 급전이 필요해 중도 인출하거나 해지할 때, 세액공제받았던 원금과 이자에 16.5%의 기타소득세 폭탄이 한꺼번에 터지게 됩니다.
🏛️ 퇴직금 계산 및 IRP 연금 포털 바로가기
자주 묻는 질문 (FAQ)
Q. 만 55세 이전에는 IRP에 묶인 퇴직금을 절대 못 찾나요?
A. 원칙적으로는 계좌를 전액 해지해야만 찾을 수 있습니다. 단, **무주택자의 본인 명의 주택 구입, 전세보증금 마련, 6개월 이상 요양을 필요로 하는 질병 치료, 개인회생·파산 선고** 등 법정 사유가 있을 때는 계좌 해지 없이 필요한 만큼 일부 중도 인출이 가능합니다.
Q. 퇴직금을 연금으로 매달 받으면 건강보험 피부양자 자격이 박탈되나요?
A. 전혀 영향이 없습니다! 건강보험 피부양자 소득 요건(연 2,000만 원)에 포함되는 연금 소득은 국민연금, 공무원연금 등 '공적연금'에 한정됩니다. IRP나 연금저축을 통해 받는 '사적연금'은 건보료 부과 소득에서 100% 제외되므로 안심하고 수령하셔도 됩니다.
Q. 이직할 때 이전 회사 퇴직금을 받았는데, 새 회사 들어갈 때 어떻게 해야 하나요?
A. IRP 계좌에 퇴직금을 그대로 보관해 두시면 과세이연 상태가 유지됩니다. 새 직장에서 일하다가 나중에 은퇴할 때 두 회사의 퇴직금을 하나의 계좌에 합산하거나 계속 굴릴 수 있어 복리 수익 효과를 누릴 수 있습니다.
퇴직금은 인생의 전반전을 마치고 후반전을 지탱하는 가장 든든한 주춧돌입니다. 눈앞의 목돈 유혹에 이끌려 섣불리 일시금으로 해지하기보다는, IRP라는 절세 그릇을 활용해 세금 40%를 아끼고 매달 꼬박꼬박 나오는 안전한 노후 월급 파이프라인으로 전환하시기 바랍니다.
📌 이슈앤스크린 추천 생활·연금 복지 가이드